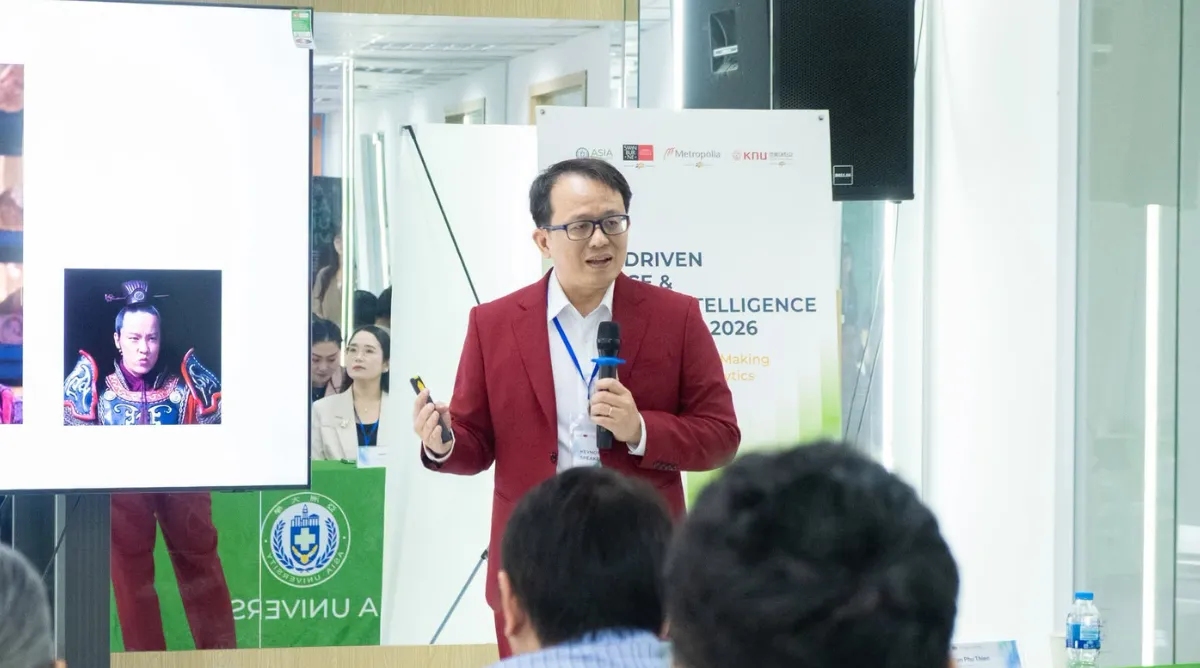
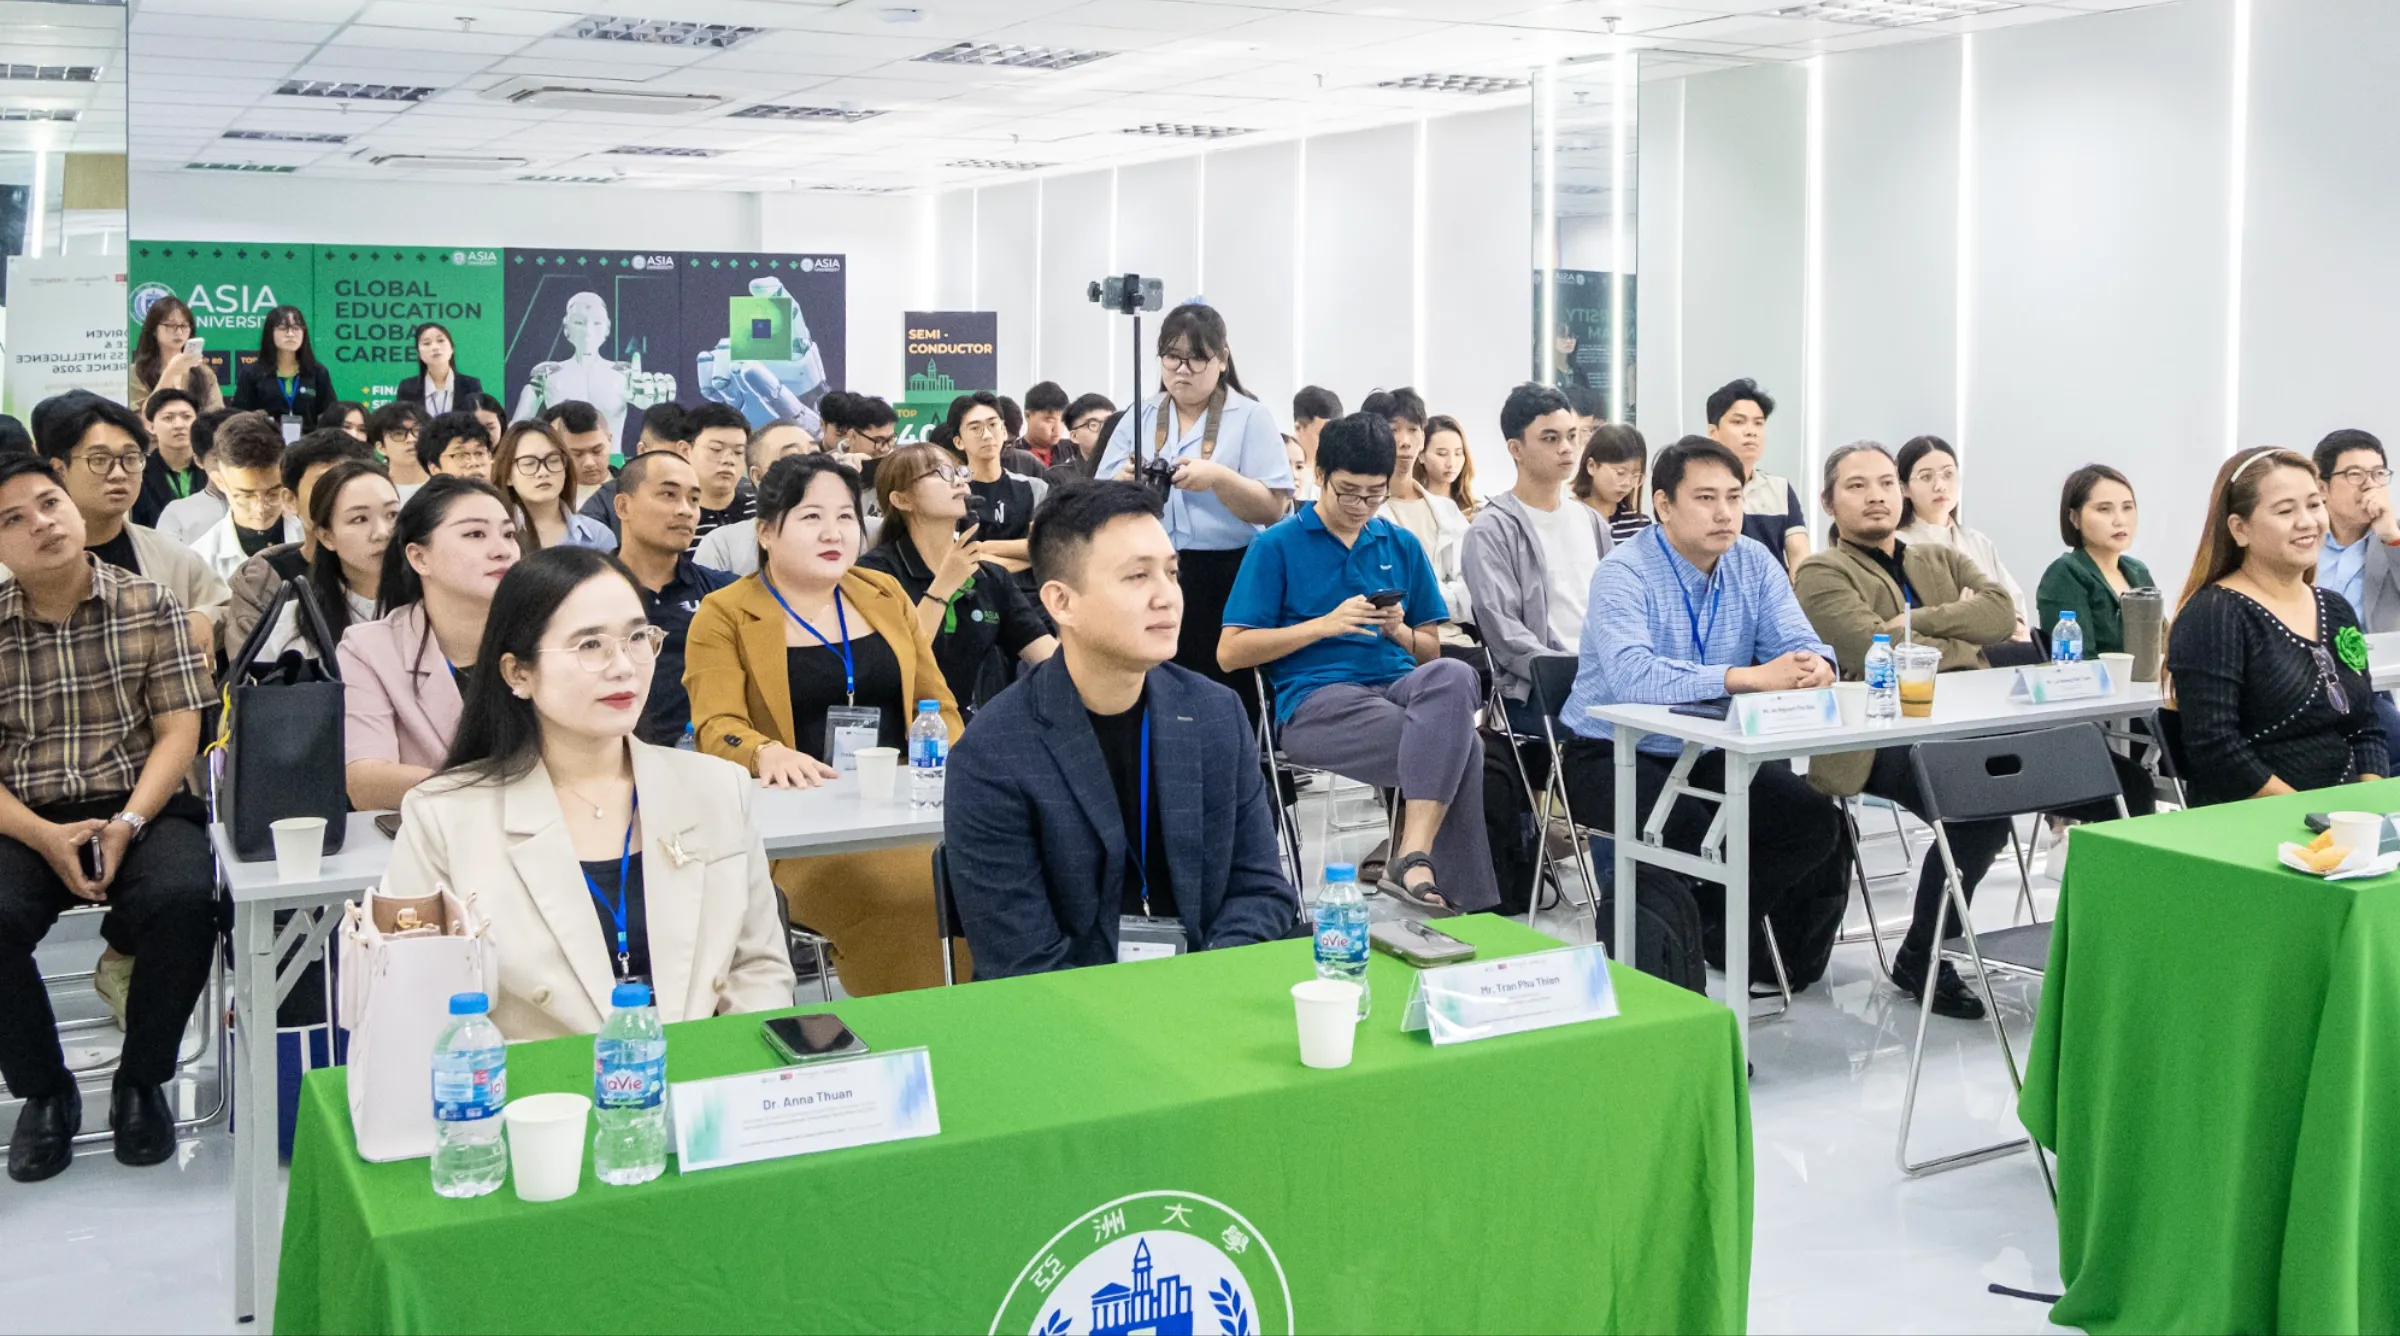
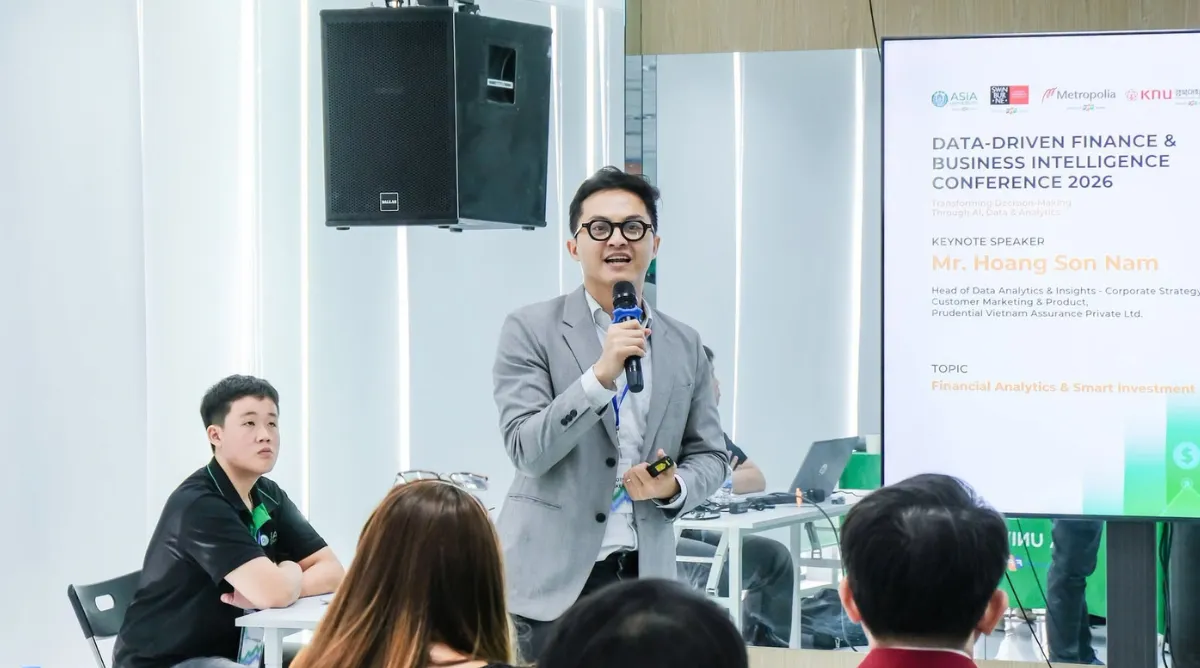
Với chủ đề “Customer Experience: ‘The New Race’ in the Financial Industry in the Age of AI”, phần chia sẻ đặt ra một câu hỏi đáng chú ý: khi các dịch vụ tài chính ngày càng được số hóa, điều gì sẽ khiến khách hàng lựa chọn và tiếp tục gắn bó với một ngân hàng?
Khi cuộc cạnh tranh dịch chuyển sang từng điểm chạm
Trước đây, quy mô và độ phủ của chi nhánh thường là những yếu tố giúp khách hàng đánh giá mức độ uy tín và an toàn của một ngân hàng. Tuy nhiên, khi phần lớn giao dịch đã chuyển dịch lên nền tảng số, khách hàng không còn cần đến một chi nhánh lớn hay gần nhà cho mọi nhu cầu tài chính.
Thay vào đó, trải nghiệm trong từng tương tác đang trở thành yếu tố quyết định. Một ứng dụng dễ sử dụng, giao dịch được xử lý nhanh chóng hay một vấn đề được giải quyết thuận tiện đều có thể tác động trực tiếp đến mức độ hài lòng và khả năng khách hàng tiếp tục sử dụng dịch vụ.
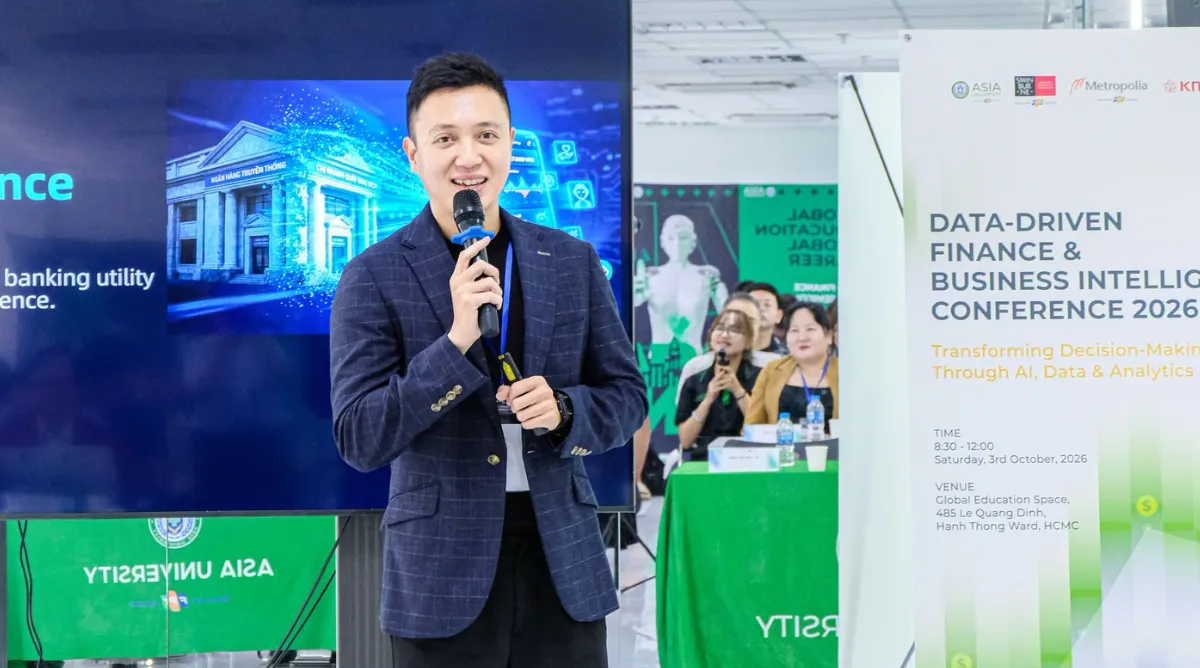
Theo ông Trần Phú Thiện, điều này đang tạo nên một cuộc cạnh tranh mới trong ngành tài chính. Số lượng chi nhánh hay chênh lệch lãi suất không còn là những yếu tố duy nhất tạo nên khác biệt. Khả năng mang lại trải nghiệm tốt, tốc độ phục vụ và việc tận dụng công nghệ để hiểu khách hàng mới là những yếu tố ngày càng được chú trọng.
Gen Z và bài toán “không có thời gian để chờ”
Sự thay đổi này thể hiện đặc biệt rõ ở Gen Z – thế hệ lớn lên cùng smartphone, thương mại điện tử và những nền tảng số có tốc độ phản hồi gần như tức thời.
Khi đã quen với những trải nghiệm liền mạch trên các ứng dụng hằng ngày, khách hàng trẻ cũng mang cùng kỳ vọng đó vào dịch vụ tài chính. Một quy trình quá nhiều bước, thời gian phản hồi kéo dài hay thao tác thiếu trực quan có thể nhanh chóng làm giảm trải nghiệm.
Nhưng tốc độ mới chỉ là một phần.
Khách hàng trẻ cũng kỳ vọng dịch vụ ngày càng phù hợp với hoàn cảnh cá nhân. Một sản phẩm tài chính chỉ có giá trị khi được đề xuất đúng người, đúng nhu cầu và đúng thời điểm. Một sinh viên, một người mới đi làm hay một khách hàng đã có thu nhập ổn định rõ ràng không cần cùng một thông điệp, cùng một hạn mức hay cùng một giải pháp tài chính.
Đây là nơi AI bắt đầu tạo ra sự khác biệt. Khi có khả năng xử lý lượng dữ liệu lớn hơn, hệ thống có thể nhận diện hành vi, nhu cầu và những thay đổi trong tình hình tài chính của từng nhóm khách hàng, từ đó hỗ trợ ngân hàng chuyển từ phục vụ đại trà sang cá nhân hóa trải nghiệm.
Từ số hóa đến khả năng dự báo nhu cầu khách hàng
Theo chia sẻ của ông Trần Phú Thiện, công nghệ trong ngân hàng không thay đổi chỉ bằng một bước nhảy.
Giai đoạn đầu là số hóa: dữ liệu, hồ sơ và giao dịch được chuyển lên môi trường số. Tiếp theo là tự động hóa, khi nhiều tác vụ và quy trình có thể được xử lý nhanh hơn mà giảm bớt thao tác thủ công.
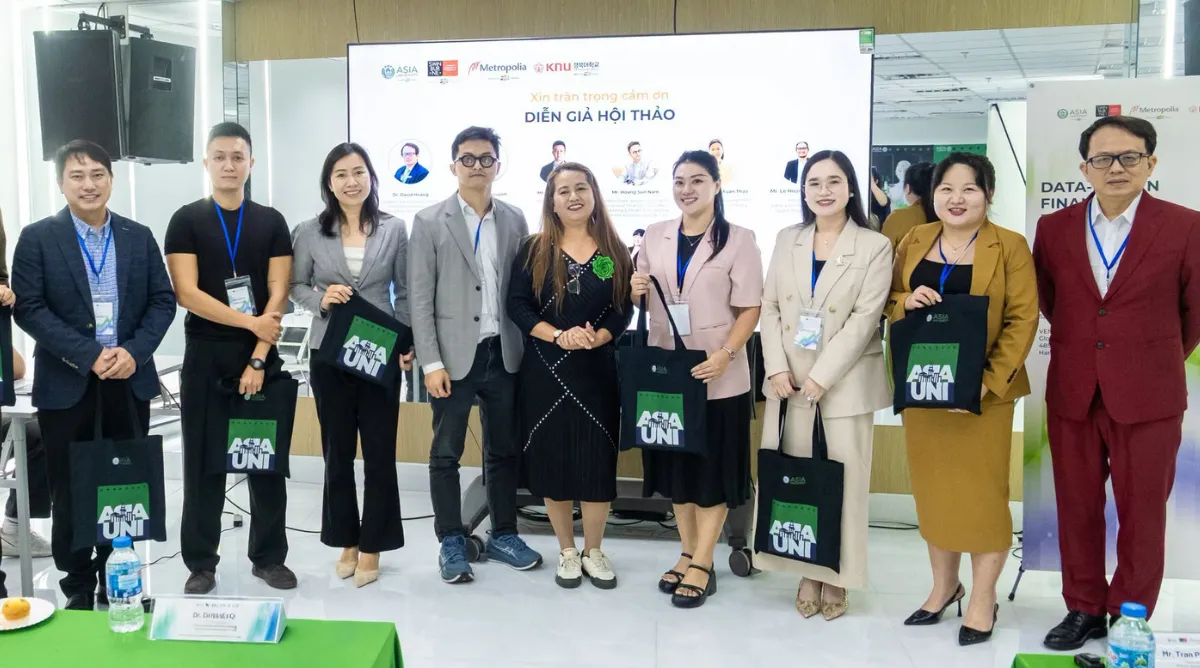
Khi dữ liệu tích lũy đủ lớn, ngân hàng có thể tiến thêm một bước: phân tích hành vi để nhận diện xu hướng và dự báo nhu cầu. Khác biệt nằm ở chỗ hệ thống không còn chỉ phản ánh “khách hàng đã làm gì”, mà có thể hỗ trợ trả lời “khách hàng có thể cần gì tiếp theo”.
Một người có dòng tiền ổn định nhưng chưa hình thành thói quen tiết kiệm có thể được gợi ý kế hoạch tích lũy phù hợp. Một khách hàng có thay đổi đáng kể trong thói quen chi tiêu có thể nhận được những thông tin hữu ích để quản lý tài chính. Các sản phẩm cũng có thể được giới thiệu dựa trên nhu cầu thực tế thay vì gửi cùng một thông điệp tới tất cả người dùng.
Khi đó, AI không chỉ giúp ngân hàng vận hành nhanh hơn mà còn thay đổi bản chất mối quan hệ với khách hàng: từ chờ khách hàng phát sinh nhu cầu sang chủ động nhận diện nhu cầu và hỗ trợ đúng thời điểm.
Tuy nhiên, khả năng hiểu khách hàng sâu hơn cũng đồng nghĩa tổ chức tài chính phải thận trọng hơn với cách sử dụng dữ liệu. Một đề xuất có thể tối ưu về mặt kinh doanh nhưng chưa chắc đã phù hợp với lợi ích của khách hàng. Vì vậy, cá nhân hóa càng sâu thì yêu cầu về minh bạch, bảo mật dữ liệu và sử dụng AI có trách nhiệm càng lớn.
Năng lực nào cho nhân sự tài chính trong thời đại AI?
Khi dữ liệu và AI ngày càng tham gia sâu vào hoạt động ngân hàng, nhân sự tài chính không chỉ cần vững chuyên môn mà còn phải hiểu dữ liệu, công nghệ và nhu cầu khách hàng.
Với sinh viên, điều này đồng nghĩa với việc cần phát triển tư duy dữ liệu, khả năng ứng dụng công nghệ, tư duy lấy khách hàng làm trung tâm và năng lực thích ứng. Quan trọng hơn, khi AI ngày càng hỗ trợ phân tích và đề xuất, con người vẫn phải là người kiểm chứng, cân nhắc và chịu trách nhiệm với quyết định cuối cùng.
Khép lại phần chia sẻ, ông Trần Phú Thiện nhấn mạnh: “Ngân hàng trong tương lai không còn là một điểm đến vật lý, mà là từng trải nghiệm hiện hữu tự nhiên như hơi thở.” Trong cuộc đua mới của ngành tài chính, lợi thế không chỉ nằm ở công nghệ, mà ở khả năng biến công nghệ thành trải nghiệm phù hợp và có giá trị hơn cho khách hàng.
Thiên Hương